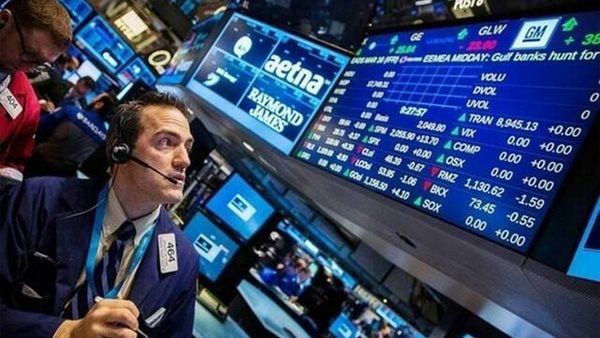
تواجه وول ستريت اختبارًا جديدًا مع استمرار ارتفاع عوائد سندات الخزانة الأمريكية إلى مستويات تقارب 5%، في وقت بدأت فيه تكلفة الاقتراض تترك آثارًا واضحة على قطاعات الإسكان والسيارات والائتمان الاستهلاكي، بينما لا تزال مؤشرات الأسهم الرئيسية قريبة من مستويات قياسية، مدفوعة بصورة أساسية بأرباح شركات التكنولوجيا والإنفاق الضخم على الذكاء الاصطناعي ومراكز البيانات.
وتأتي هذه التطورات بعد موجة بيع قوية في سوق السندات دفعت عائد سندات الخزانة الأمريكية لأجل 10 سنوات إلى 5.27% في أواخر تعاملات الجمعة، وسط تساؤلات متزايدة بشأن قدرة الاقتصاد والأسواق على التعايش مع ارتفاع تكاليف التمويل إذا استمرت لفترة طويلة.
وول ستريت تلتقط أنفاسها ثم تعود إلى اختبار العوائد المرتفعة
حصلت الأسواق الأمريكية على متنفس مؤقت بعد صدور تقرير الوظائف الذي جاءت بياناته أضعف بكثير من التوقعات، وهو ما دفع المتعاملين إلى تقليص رهاناتهم على رفع جديد لأسعار الفائدة من جانب مجلس الاحتياطي الفيدرالي الأمريكي.
ودفع ذلك الأسهم إلى الارتفاع وعوائد سندات الخزانة إلى التراجع في البداية، لكن التحسن في سوق السندات لم يستمر طويلًا، لتعود المخاوف إلى الواجهة حول التداعيات المحتملة لاستمرار تكاليف الاقتراض المرتفعة.
وهنا يبرز السؤال الأهم بالنسبة للمستثمرين: ماذا يحدث إذا أصبحت عوائد السندات عند مستويات 5% واقعًا مستمرًا، وليس مجرد ارتفاع مؤقت؟
الذكاء الاصطناعي يخفي جزءًا من ضغوط الفائدة
تظهر آثار ارتفاع تكلفة الاقتراض بالفعل في عدد من القطاعات، إذ لا يزال سوق الإسكان الأمريكي يعاني حالة من الجمود، بينما أصبح الائتمان الاستهلاكي أكثر تكلفة، ويدفع المقترضون الأضعف ماليًا أسعارًا أعلى للحصول على التمويل.
ومع ذلك، لا تعكس مؤشرات الأسهم الرئيسية حجم هذه الضغوط بصورة كاملة، إذ ظلت قريبة من مستويات قياسية بدعم من الأرباح القوية والاستثمارات الضخمة في الذكاء الاصطناعي.
وقال براد كونغر، كبير مسؤولي الاستثمار في «هيرتل آند كو» (Hirtle & Co)، إن هناك «فجوة هائلة بين الاقتصاد الفعلي من جهة، والذكاء الاصطناعي والإنفاق الرأسمالي من جهة أخرى».
وتظهر هذه الفجوة بصورة أوضح عند النظر إلى مكونات السوق بعيدًا عن المؤشرات الرئيسية، إذ أصبح صعود الأسهم متركزًا في عدد أقل من الشركات، بينما تراجعت أسهم البنوك والشركات الصناعية والمرافق، في الوقت الذي تواصل فيه شركات الذكاء الاصطناعي العملاقة دعم الجزء الأكبر من مكاسب السوق.
الأسهم تتحرك في اتجاهات مختلفة
رغم ارتفاع عائد سندات الخزانة الأمريكية لأجل 10 سنوات إلى نحو 5.27% في أواخر تعاملات الجمعة، أنهى مؤشر «إس آند بي 500» الأسبوع منخفضًا بنسبة 0.3%.
في المقابل، ارتفع مؤشر «ناسداك 100»، الذي تهيمن عليه أسهم التكنولوجيا، بنسبة 0.7%، بما يعكس استمرار قوة أسهم التكنولوجيا والذكاء الاصطناعي في مواجهة الضغوط الناتجة عن ارتفاع تكلفة التمويل.
ويرى كونغر أنه لا توجد بالضرورة نقطة محددة ينهار عندها السوق بأكمله دفعة واحدة، لكنه أشار إلى أن مستويات العوائد الحالية بدأت تفرض ضغوطًا على قطاعات بعينها، وعلى رأسها الإسكان والسيارات والإقراض الاستهلاكي وبطاقات الائتمان.
المستثمرون يعيدون ترتيب مراكزهم
في المقابل، تتبنى نانسي تنغلر من «لافر تنغلر إنفستمنتس» (Laffer Tengler Investments) نظرة أكثر تفاؤلًا تجاه ارتفاع العوائد في بعض الظروف.
وقالت إن العوائد «أحيانًا ترتفع للأسباب الصحيحة»، موضحة أنه إذا كانت الشركات قادرة على الاقتراض بفائدة تبلغ 5% وتحقيق عوائد تتراوح بين 15% و20%، فإن عليها الاستمرار في الاقتراض والاستثمار.
وعززت تنغلر استثماراتها في شركات إنفيديا (Nvidia) ومايكرون تكنولوجي (Micron Technology) وميتا بلاتفورمز (Meta Platforms)، إلى جانب جي إي فيرنوفا (GE Vernova) وإيتون (Eaton) وكوانتا سيرفيسز (Quanta Services).
وفي الوقت نفسه، بدأت الأموال تتحرك بصورة لافتة نحو السندات، إذ استحوذت صناديق المؤشرات المتداولة للسندات على 42% من إجمالي التدفقات إلى صناديق المؤشرات المتداولة خلال سبتمبر، وهي أعلى حصة تسجلها منذ أكثر من عام، وفقًا لـ«بلومبرغ إنتليجنس».
وفي «بي إم أو ويلث مانجمنت» (BMO Wealth Management)، خفضت كارول شلايف مؤخرًا إلى النصف حجم مخصصاتها المنخفضة لسندات الشركات ذات الدرجة الاستثمارية، مع الإبقاء على مخصصاتها لأسهم النمو الأمريكية عالية الجودة فوق الوزن النسبي في المؤشر.
لماذا لا يزال المستثمرون يتجاهلون ارتفاع الفائدة؟
يرى مايكل ألفارو، مدير «غالو بارتنرز» (Gallo Partners)، وهو صندوق تحوط يركز على قطاعي الطاقة والصناعة، أن المستثمرين يتجاوزون في تقييماتهم حاليًا مستويات الفائدة المرتفعة، ويركزون بدلًا من ذلك على احتمال أن يؤدي ضعف بيانات الوظائف وتراجع ضغوط الطاقة إلى تهدئة التضخم.
ويفسر هذا جزئيًا استمرار ارتفاع الأسهم رغم زيادة تكاليف الاقتراض.
ويلفت ألفارو كذلك إلى الجانب الآخر من الاقتصاد ذي المسارين، والمتمثل في الطفرة الكبيرة في إنفاق القطاع الخاص على مراكز البيانات، والتي لا تظهر حتى الآن مؤشرات قوية على التباطؤ.
ولا يزال ألفارو متفائلًا تجاه شركات مختارة مرتبطة بالذكاء الاصطناعي وقطاعي الطيران والفضاء.
وبالنسبة لمستثمري الأسهم، ينصب الاهتمام عادة على سرعة ارتفاع العوائد، إلا أن التأثير الاقتصادي الأهم في النهاية يرتبط بالمستوى الذي تستقر عنده هذه العوائد والمدة التي تبقى خلالها مرتفعة.
تأثير العوائد المرتفعة قد يحتاج إلى وقت
قد لا تظهر التداعيات الكاملة لارتفاع عوائد السندات على الاقتصاد والأسواق بصورة فورية.
ويرجع ذلك جزئيًا إلى هيكل سوق الرهن العقاري الأمريكي، إذ إن معظم أصحاب المنازل لديهم قروض عقارية بأسعار فائدة ثابتة يبلغ متوسطها نحو 4%، وفقًا لماكس غوخمان من «فرانكلين تمبلتون إنفستمنت سوليوشنز» (Franklin Templeton Investment Solutions).
ويعني ذلك أن المقترضين الحاليين محميون نسبيًا من الارتفاع الحاد في أسعار الفائدة على القروض العقارية الجديدة.
كما تمتلك الشركات فترة زمنية قبل أن يظهر تأثير ارتفاع العوائد بصورة أكبر على تكاليف التمويل، إذ لا يحل أجل استحقاق سوى نحو 13% من ديون الشركات الأمريكية غير المالية في عام 2027، بقيمة تقارب 570 مليار دولار.
وقال غوخمان إن العوائد المرتفعة لن تبدأ في إحداث تأثير قوي إلا إذا استمرت عند هذه المستويات «لفترة طويلة جدًا».
وفي ظل هذه الرؤية، يفضل غوخمان الرهانات على السندات الأطول أجلًا، بينما يبدي حماسًا أقل تجاه الائتمان.
طفرة الذكاء الاصطناعي قد تستوعب ارتفاع تكلفة التمويل
حتى موجة الاقتراض المنتظرة لتمويل التوسع في الذكاء الاصطناعي قد تكون أكثر قدرة من المعتاد على تحمل أسعار الفائدة المرتفعة.
ويتوقع غوخمان إصدار ديون بقيمة تقارب 300 مليار دولار من جانب شركات الحوسبة السحابية العملاقة وغيرها من الشركات المرتبطة بالذكاء الاصطناعي.
ويشير إلى أن العديد من هذه الشركات يتمتع بتصنيفات ائتمانية من الدرجة الاستثمارية وقواعد رأسمالية قوية، كما أنها أقل حساسية لتكلفة الاقتراض في ظل السباق الدائر لتوسيع قدراتها في مجال الذكاء الاصطناعي.
ويعني ذلك أن الإنفاق الرأسمالي المرتبط بالذكاء الاصطناعي ومراكز البيانات يمكن أن يواصل دعم قطاعات معينة من السوق، حتى في بيئة ترتفع فيها تكلفة الأموال.
التضخم والنمو.. المعادلة التي تثير قلق المستثمرين
تظل القضية الأساسية بالنسبة للأسواق هي المدة التي ستبقى فيها أسعار الفائدة والعوائد عند مستوياتها المرتفعة.
وقال غوخمان إن الفائدة عند مستوى 5% ليست بالضرورة العامل الذي يؤدي وحده إلى انهيار الاقتصاد، لكنها تمثل «عبئًا ثقيلًا آخر» يضاف إلى الضغوط القائمة، محذرًا من أن استمرار هذه الأعباء دون تخفيف قد يؤدي في النهاية إلى تفاقم المشكلات الاقتصادية.
وأضاف أن آثار هذه الضغوط بدأت تظهر بالفعل في أحدث بيانات الوظائف ومؤشرات المعنويات.
لكن السيناريو الأكثر إثارة للقلق يتمثل في اجتماع عاملين في الوقت نفسه: بقاء التضخم مرتفعًا بما يكفي لإبقاء العوائد عند مستويات عالية، مع بدء تباطؤ النمو الاقتصادي.
وفي هذه الحالة، قد تواجه الأسهم والسندات ضغوطًا متزامنة، وهو السيناريو الذي يعيد إلى الأذهان ما حدث في عام 2022.
أسعار الطاقة تضيف عاملًا جديدًا للمخاطر
يحذر غوخمان وفريقه كذلك من احتمال أن تؤدي حرب إيران إلى استمرار ارتفاع أسعار الطاقة، وهو ما قد يزيد الضغوط التضخمية ويجعل مهمة خفض العوائد أكثر صعوبة.
وفي مواجهة هذا الاحتمال، رفع غوخمان وفريقه مخصصات السلع في محافظهم بهدف التحوط من استمرار ارتفاع أسعار الطاقة.
وقال إن استمرار التضخم وارتفاع العوائد بالتزامن مع تباطؤ النمو قد يؤدي إلى تعثر الأسهم وأدوات الدخل الثابت معًا، في سيناريو مشابه لما شهدته الأسواق في 2022، بينما تصبح السلع الملاذ الآمن الوحيد.
وول ستريت أمام اختبار جديد
تكشف حركة الأسواق الحالية عن اقتصاد أمريكي يسير في اتجاهين متباينين؛ فمن ناحية، تضغط تكلفة الاقتراض المرتفعة على الإسكان والسيارات والائتمان الاستهلاكي، ومن ناحية أخرى، يواصل الذكاء الاصطناعي والإنفاق على مراكز البيانات دعم مجموعة من الشركات والقطاعات الرئيسية.
وبينما تمكن المستثمرون حتى الآن من استيعاب عوائد تقترب من 5%، فإن الاختبار الحقيقي يتمثل في استمرارها عند هذه المستويات لفترة طويلة، خصوصًا إذا تزامن ذلك مع تضخم مرتفع وتباطؤ في النمو.
وفي هذه الحالة، قد لا تكون قوة أسهم الذكاء الاصطناعي كافية وحدها لعزل السوق بالكامل عن تأثير ارتفاع تكلفة الأموال، لتصبح مدة بقاء العوائد المرتفعة العامل الحاسم في تحديد مدى اتساع الضغوط على الاقتصاد والأسواق.
التعليقات