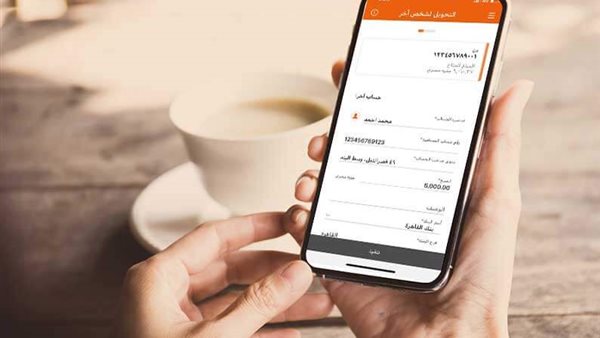
أصبحت الخدمات المصرفية الرقمية من أبرز الأدوات التي تعتمد عليها البنوك لتطوير تجربة العملاء وتسهيل الوصول إلى الخدمات المالية، في ظل التوسع في استخدام الهواتف الذكية والإنترنت في إنجاز المعاملات اليومية.
ولم يعد التعامل مع البنك يقتصر على زيارة الفروع والانتظار لإتمام الإجراءات، إذ تتيح القنوات الرقمية المعتمدة إمكانية بدء رحلة فتح الحساب ومتابعة الخطوات المطلوبة بسهولة أكبر.
وتأتي هذه التطورات ضمن توجه القطاع المصرفي نحو تقديم خدمات أكثر مرونة، تساعد العملاء على إدارة أموالهم ومتابعة حساباتهم والاستفادة من الحلول الإلكترونية، مع استمرار أهمية الالتزام بإجراءات التحقق من الهوية واستيفاء متطلبات فتح الحساب وفقًا لسياسات كل بنك.
فتح الحسابات البنكية عبر القنوات الرقمية
تتيح بعض البنوك إمكانية بدء إجراءات فتح الحساب من خلال القنوات الرقمية المعتمدة، مثل المواقع الإلكترونية والتطبيقات المصرفية، بحسب الخدمات المتاحة لدى كل بنك ونوع الحساب المطلوب.
وتساعد هذه الخطوة العملاء على التعرف على أنواع الحسابات المختلفة، والاطلاع على الشروط والمستندات المطلوبة، وإدخال البيانات الأولية، قبل استكمال الإجراءات المحددة من جانب البنك.
وتختلف آلية فتح الحساب من مؤسسة مصرفية إلى أخرى؛ فقد تتيح بعض البنوك استكمال الإجراءات إلكترونيًا، بينما تتطلب خدمات أخرى زيارة أحد الفروع أو تنفيذ خطوات إضافية للتحقق من بيانات العميل وهويته.
الخدمات الرقمية تعزز سهولة التعامل مع البنوك
لا تقتصر أهمية التحول الرقمي على فتح الحسابات، بل تمتد إلى مجموعة واسعة من الخدمات التي تساعد العملاء على متابعة معاملاتهم المالية دون الحاجة إلى زيارة الفرع في كل مرة.
وتشمل هذه الخدمات الاستعلام عن الرصيد، ومراجعة المعاملات السابقة، وتحويل الأموال وفقًا للحدود المقررة، وسداد بعض الفواتير، وإدارة البطاقات المصرفية، فضلًا عن تلقي الإشعارات المتعلقة بحركة الحساب.
وتمنح هذه الأدوات العملاء قدرة أكبر على متابعة أموالهم وتنظيم معاملاتهم اليومية، كما تتيح لهم الوصول إلى الخدمات المتوفرة على مدار الساعة، وفقًا لطبيعة الخدمة وشروط البنك.
ما الذي يجب معرفته قبل فتح حساب بنكي؟
قبل البدء في إجراءات فتح الحساب، من المهم تحديد الغرض من استخدامه، سواء كان لاستقبال الدخل، أو الادخار، أو تنفيذ التحويلات والمدفوعات اليومية.
كما ينبغي مقارنة أنواع الحسابات المتاحة من حيث الحد الأدنى لفتح الحساب، والرصيد المطلوب لاستمرار استخدامه، وأسعار العائد إن وجدت، والرسوم الإدارية، وتكاليف إصدار البطاقات، وحدود السحب والتحويل.
ومن الضروري أيضًا التأكد من أن القناة المستخدمة رسمية ومعتمدة من البنك، والاطلاع على الشروط والأحكام قبل إرسال البيانات الشخصية أو الموافقة على فتح الحساب.
إجراءات الأمان عند استخدام الخدمات المصرفية الرقمية
مع تزايد الاعتماد على التطبيقات والمواقع الإلكترونية في تنفيذ المعاملات المالية، يصبح الحفاظ على سرية البيانات المصرفية أمرًا أساسيًا لحماية الحسابات من محاولات الاحتيال. ويمكن اتباع الخطوات التالية لفت ح حساب:
- تحميل التطبيقات المصرفية من المتاجر الرسمية والمعتمدة.
- استخدام كلمات مرور قوية يصعب تخمينها.
- عدم مشاركة الرقم السري أو رموز التحقق مع أي شخص، حتى لو ادعى أنه ممثل البنك.
- تجنب فتح الروابط المصرفية الواردة من مصادر مجهولة.
- التواصل مع خدمة العملاء عبر القنوات الرسمية عند الاشتباه في أي معاملة غير معتادة.
مستقبل أكثر مرونة للخدمات المصرفية
يسهم التوسع في الخدمات المصرفية الرقمية في تغيير طريقة تعامل العملاء مع البنوك، من خلال توفير وسائل إلكترونية تساعد على تقليل الوقت اللازم لإنجاز العديد من الإجراءات وتحسين تجربة الاستخدام.
ومع استمرار تطوير التطبيقات والمنصات المصرفية، تزداد أهمية تقديم خدمات واضحة وسهلة الاستخدام، مع الحفاظ على حماية البيانات والالتزام بالقواعد المنظمة للعمل المصرفي.
وفي النهاية، تمثل إمكانية بدء رحلة فتح الحساب من خلال القنوات الرقمية المعتمدة خطوة مهمة نحو تجربة مصرفية أكثر سهولة ومرونة، مع ضرورة مراجعة شروط كل بنك والتأكد من الخدمات المتاحة قبل البدء في الإجراءات.
التعليقات